À retenir :
• Selon une étude Ornikar sur plus de 1 500 polices d'assurance, la formule tous risques d'un Renault Scénic coûte 326€ par an avec un bonus 50.
• Au même bonus, l'assurance au tiers coûte 176€ par an et le tiers étendu 234€.
• Un jeune conducteur paie une surprime plafonnée à 100% la première année, ou à 50% après la conduite accompagnée.
• Vérifiez les garanties utiles à une voiture de famille : bris de glace, assistance, protection du conducteur.
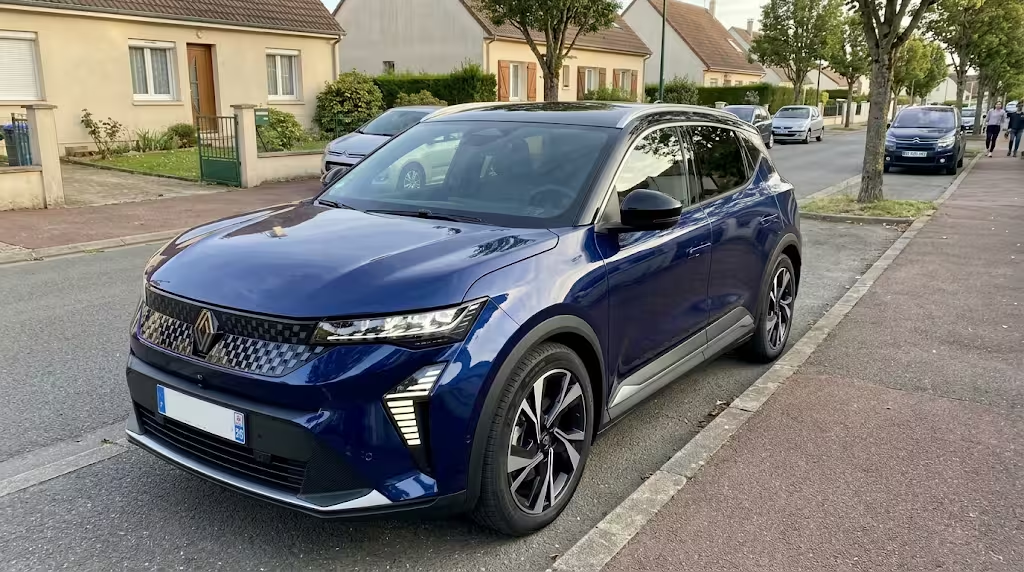
Combien coûte l'assurance d'un Renault Scénic ?
Il n'existe pas de tarif unique pour assurer un Renault Scénic. Les tarifs d'assurance auto Renault Scénic varient selon la génération, la formule et le profil de conducteur. En moyenne, l'assurance auto d'un Renault Scénic dépend beaucoup du profil, et les prix moyens affichés sur le web ne reflètent pas votre cas. Pour vous donner un repère concret, voici le prix d'une assurance pour une Renault Scénic selon une étude Ornikar, pour trois profils de bonus.
Prix assurance Renault Scénic selon la formule et le bonus
Voici les tarifs observés dans une étude Ornikar basée sur plus de 1 500 polices d'assurance de Renault Scénic. Ce sont des prix annuels. Chaque prix est une médiane : la moitié des polices se situe en dessous, l'autre moitié au-dessus.
Trois profils de bonus servent de repère. Ils ne diffèrent pas seulement par le bonus : le premier paie en une fois, le dernier paie au mois, ce qui peut aussi jouer sur le prix annuel.
• Assurance au tiers : 176€ par an avec un bonus 50, 180€ avec un bonus d'environ 0,60 et 272€ avec un bonus entre 0,80 et 0,95.
• Tiers étendu : 234€ par an avec un bonus 50, 237€ avec un bonus d'environ 0,60 et 389€ avec un bonus entre 0,80 et 0,95.
• Tous risques : 326€ par an avec un bonus 50, 342€ avec un bonus d'environ 0,60 et 619€ avec un bonus entre 0,80 et 0,95.
Le tableau ci-dessous reprend ces prix, avec l'équivalent par mois et le nombre de polices.
Entre un bonus 50 et un bonus d'environ 0,60, les prix varient peu : de 1% à 5% de plus selon la formule. Avec un bonus entre 0,80 et 0,95 payé au mois, ils sont 55% à 90% plus élevés qu'avec un bonus 50. Le bonus n'explique pas tout, puisque le mode de paiement diffère aussi. Seul un devis sur mesure donne votre tarif exact. Une simulation d'assurance avec votre profil réel vous indique le montant de votre cotisation d'assurance. Un devis en ligne suffit pour le connaître.
Pourquoi ce prix dépend de votre profil
Sur un même Renault Scénic, deux conducteurs reçoivent deux devis différents. L'assureur regarde d'abord votre expérience : ancienneté du permis, historique d'assurance et coefficient bonus-malus. Il regarde ensuite où vous habitez et où la voiture passe la nuit. Les sections suivantes détaillent chaque critère.
Ce qui fait varier le prix d'une assurance Renault Scénic
Le constructeur automobile français Renault a lancé cinq générations de Scénic. Les quatre premières sont des monospaces. La cinquième, le Scénic E-Tech, est un SUV 100% électrique commercialisé depuis 2024. La gamme a donc beaucoup changé. Voici les critères qui influent sur le prix. Plusieurs facteurs de prix entrent dans le calcul de votre prime d'assurance annuelle, donc dans le coût de l'assurance auto Scénic. La prime annuelle moyenne cache de fortes différences entre conducteurs.
• La génération, la version et l'ancienneté : une voiture récente vaut plus cher à réparer ou à remplacer. Cela peut faire monter la prime.
• La motorisation du véhicule : les Scénic des quatre premières générations roulent à l'essence ou au diesel. Le Scénic E-Tech est 100% électrique, donc sa batterie et sa recharge pèsent dans l'assurance Scénic E-Tech. Une voiture plus chère à l'achat coûte souvent plus cher à assurer.
• Votre profil de conducteur : l'ancienneté du permis et votre historique d'assurance comptent beaucoup.
• Votre bonus-malus : ce coefficient baisse quand vous roulez sans sinistre responsable et monte après un accident responsable.
• Votre ville et votre stationnement : le lieu de résidence et le mode de stationnement, box privé, parking ou rue, font partie des informations demandées.
• Votre usage : usage familial, trajets quotidiens ou occasionnels, kilométrage annuel. Si vous roulez peu, regardez l'assurance petit rouleur.
• La formule et les garanties : plus la couverture est large, plus la prime est élevée.
Quelle formule choisir pour votre Renault Scénic ?
Chaque type de couverture répond à un besoin différent, avec un niveau de protection différent.
L'assurance au tiers est la formule minimale obligatoire. Aussi appelée responsabilité civile, elle assure l'indemnisation des autres personnes quand vous êtes responsable de l'accident. Elle ne couvre pas les dommages de votre propre voiture.
Le tiers étendu, aussi appelé assurance intermédiaire, ajoute certaines garanties au tiers pour mieux protéger le conducteur et la voiture. Le contenu exact varie d'un contrat à l'autre. Lisez donc la liste des formules et garanties, ainsi que les options d'assurance, avant de choisir une assurance adaptée selon vos besoins et votre budget.
L'assurance tous risques inclut la responsabilité civile. Elle couvre aussi les dommages de votre voiture après un sinistre responsable, ainsi que des événements comme l'incendie ou le vandalisme. L'indemnisation de votre propre voiture dépend de cette formule.
Dans l'étude Ornikar, environ 40% des polices d'un Renault Scénic sont en tous risques, environ 32% en tiers étendu et environ 28% au tiers. Le tableau ci-dessous résume ce que couvre chaque formule.
Avec un bonus 50, passer du tiers au tiers étendu ajoute environ 5€ par mois. Passer du tiers étendu au tous risques ajoute ensuite environ 8€ par mois. Une voiture récente ou de valeur justifie souvent la formule tous risques. Une voiture plus chère à l'achat justifie plus de garanties. Pour une voiture plus ancienne, comparez le prix de chaque formule avec la valeur du véhicule. Notre guide assurance au tiers ou tous risques vous aide à comparer.
Assurer un Renault Scénic : ce qui change selon votre profil
Le prix ne dépend pas que de la voiture. Voici ce qui change selon votre situation.
Vous êtes jeune conducteur
En assurance, l'âge ne compte pas. Vous êtes jeune conducteur si votre permis a moins de trois ans. C'est aussi le cas si votre permis est plus ancien, mais que vous n'avez pas été assuré pendant trois ans. Enfin, vous l'êtes si vous n'avez jamais été assuré comme conducteur principal.
L'assureur peut alors appliquer une surprime, c'est-à-dire un supplément calculé sur la prime de base. Elle atteint au maximum 100% la première année. Elle passe à 50% la deuxième année, après une année sans sinistre responsable, puis elle disparaît. La bonne nouvelle : cette surprime baisse chaque année sans sinistre responsable. Notre page sur la surprime jeune conducteur détaille le mécanisme.
La conduite accompagnée, aussi appelée apprentissage anticipé de la conduite ou AAC, change la donne. La surprime maximale passe alors à 50% la première année, puis à 25% la deuxième année.
Toutes les compagnies n'appliquent pas la surprime jeune conducteur. Comparez les devis et lisez les conditions avant de signer.
Le Scénic est une voiture de famille. Un jeune conducteur peut donc la conduire sur le contrat de ses parents, comme conducteur secondaire, avec l'accord de l'assureur. Celui-ci peut alors augmenter la prime. Notre page sur les parents de jeunes conducteurs explique la démarche. Le conducteur secondaire doit rester un conducteur occasionnel. Pour estimer votre prix, consultez l'assurance auto jeune conducteur.
{{cta-title-assurance-jeune-conducteur}}
Vous avez un bonus 50
Le bonus-malus, aussi appelé coefficient de réduction-majoration, baisse de 5% chaque année sans sinistre responsable. Il part de 1 et ne descend jamais sous 0,50. On parle de bonus 50 quand ce plancher est atteint, ce qui demande 13 ans sans sinistre responsable.
Pour une prime de référence de 1 000€, le montant passe à 950€ après un an, 900€ après deux ans, puis 850€ après trois ans. Votre bonus vous suit : il se transfère automatiquement quand vous changez de voiture ou d'assureur. Votre assureur vous remet chaque année un relevé d'information qui indique votre coefficient.
Si votre coefficient est à 0,50 depuis au moins trois ans, votre premier accident responsable n'entraîne pas de malus. Le bonus 50 ne fait pas tout : le prix reste lié à la génération du Scénic, à votre ville et à votre stationnement.
Vous avez un bonus intermédiaire ou un malus
Chaque accident responsable augmente votre coefficient de 25%. Un coefficient de 0,68 passe ainsi à 0,85 après un accident responsable. Quand vous êtes responsable en partie, la hausse est de 12,5%. Ensuite, votre coefficient baisse de nouveau de 5% chaque année sans sinistre responsable. Vous pouvez estimer votre situation avec notre outil pour calculer votre bonus-malus.
Selon l'assureur, certains profils avec malus ou avec une résiliation passée sont acceptés ou non. Vérifiez les conditions d'acceptation avant de demander un devis.
Vous reprenez le volant après une interruption
Si vous avez le permis mais pas d'assurance auto depuis trois ans, l'assureur peut vous traiter comme un conducteur novice et appliquer une surprime.
Si la pause dure moins de trois mois, sans sinistre responsable dans l'année, votre bonus évolue de 5% à la signature du contrat suivant. Au-delà de trois mois, vous gardez votre coefficient précédent. L'assureur peut toutefois vous considérer comme un nouveau conducteur si l'interruption est très longue.
Votre prime selon votre profil et votre ville
Deux éléments font changer votre facture sans que la voiture change : le temps et le lieu.
L'évolution de votre prime sur les trois premières années
Le site service-public.fr donne un exemple pour une prime de référence de 500€, sans sinistre responsable. Surprime et bonus s'y combinent.
• Jeune conducteur en formation classique : 1 000€ à la souscription, 712,50€ au premier anniversaire du contrat, puis 450€ au deuxième.
• Jeune conducteur après la conduite accompagnée : 750€ à la souscription, 593,75€ au premier anniversaire, puis 450€ au deuxième.
Le comparatif ci-dessus met les deux parcours côte à côte. Ces montants illustrent le mécanisme. Ils ne correspondent pas au prix d'un Renault Scénic, qui dépend de votre devis. Ils montrent surtout que la prime baisse nettement en deux ans.
Ce que change votre ville et votre stationnement
Chez Ornikar, les prix varient en fonction de la localisation, comme le précisent les conditions générales de vente. Le mode de stationnement fait aussi partie des informations demandées. Un même profil peut donc recevoir un prix différent à Paris, à Lyon, à Marseille ou en zone rurale.
Pour connaître votre prix, indiquez votre adresse et votre mode de stationnement dans un devis.
Les garanties à vérifier pour un Renault Scénic
Un Renault Scénic transporte souvent une famille et ses bagages. Quelques garanties méritent donc une vérification avant de signer.
• La garantie bris de glace : si votre Scénic a un toit panoramique ou de grandes surfaces vitrées, vérifiez qu'elles sont couvertes et quelle franchise s'applique, c'est-à-dire la somme qui reste à votre charge.
• Le vol, l'incendie et le vandalisme : en cas de vol ou vandalisme, la prise en charge dépend du contrat. Lisez les conditions de la garantie vol incendie.
• L'assistance en cas de panne ou d'accident : regardez ce qu'elle prévoit pour la voiture et pour les passagers, par exemple un véhicule de remplacement ou un retour à domicile.
• Les objets transportés : selon le contrat, les bagages et les effets personnels peuvent être couverts ou non.
• La protection du conducteur : selon le contrat, la garantie personnelle du conducteur assure la prise en charge de vos propres blessures après un accident. Après un sinistre, regardez aussi comment se passe l'indemnisation.
• La protection juridique : elle vous aide à défendre vos droits en cas de litige après un accident.
• Le câble et la borne de recharge : si vous avez un Scénic E-Tech électrique, une assurance Scénic E-Tech doit aussi prévoir la recharge. Demandez s'ils sont couverts par le contrat et dans quelles conditions.
Les garanties, les plafonds et les franchises varient d'un contrat à l'autre. Cette liste sert de point de contrôle, elle ne décrit pas une offre précise.
Comment payer moins cher l'assurance de votre Renault Scénic ?
Plusieurs leviers existent, selon votre situation. Une assurance auto pas chère ne doit pas faire perdre les garanties essentielles.
• Comparer plusieurs devis : chaque assureur fixe sa propre prime de référence. Comparez en ligne plusieurs offres avant de signer.
• Limiter la surprime : la conduite accompagnée réduit le plafond de la surprime à 50%.
• Ajuster la franchise : une franchise plus élevée peut réduire la prime. Vérifiez que vous pouvez la supporter.
• Conserver votre bonus : il se transfère quand vous changez d'assureur, donc il suit votre voiture.
Souscrire votre assurance Renault Scénic pas à pas
1. Réunissez vos documents : en général, le permis de conduire, la carte grise et le relevé d'information si vous avez déjà été assuré.
2. Renseignez votre profil : ancienneté du permis, bonus-malus, adresse et mode de stationnement.
3. Comparez les formules : utilisez un comparateur d'assurance ou plusieurs devis, et regardez les garanties, les franchises et le prix mensuel.
4. Souscrivez en ligne : avec une assurance en ligne, vous recevez ensuite votre attestation d'assurance pour rouler.
{{cta-assurance-auto}}
Assurer un autre Renault
Vous roulez dans un autre modèle de la marque, comme une Clio, une Mégane, une Twingo ou un Espace ? Consultez l'assurance Renault Captur ou les offres de l'assurance auto Renault. Chaque page constructeur présente les formules proposées pour le modèle concerné.
FAQ : assurance Renault Scénic
Quel est le prix de l'assurance d'un Renault Scénic ?
Il dépend de votre profil, de la génération, de votre ville et de la formule. Selon une étude Ornikar sur plus de 1 500 polices, l'assurance tous risques d'un Renault Scénic coûte 326€ par an avec un bonus 50. Au tiers, elle coûte 176€ par an. Un devis d'assurance vous donne votre prix exact.
Quelles formules d'assurance choisir pour un Renault Scénic ?
Le choix dépend de la valeur de la voiture et de votre budget. Pour un Scénic récent, la formule tous risques est souvent la plus cohérente. Le tiers étendu peut convenir à une voiture plus ancienne. Vérifiez toujours la liste des garanties et la franchise.
Comment comparer les assurances d'un Renault Scénic ?
Comparez à profil identique : même bonus, même adresse, même stationnement. Regardez ensuite la formule, les garanties, la franchise et le prix mensuel. La comparaison des prix reste fiable à ces conditions. Comparez les assurances pour les Renault Scénic avec un comparateur assurance ou plusieurs devis en ligne. Un comparatif assurance auto fiable met les mêmes critères en face.
Pourquoi assurer un Renault Scénic ?
L'assurance au tiers est obligatoire pour tout véhicule motorisé. Elle protège les autres usagers en cas d'accident dont vous êtes responsable. Une formule plus complète protège aussi votre voiture et ses occupants. Le principal avantage d'assurer un Scénic est la protection de la famille et de la voiture. Cela renforce la sécurité du conducteur.
Quels critères font varier le prix d'une assurance Renault Scénic ?
La génération du Scénic, votre profil de conducteur, votre bonus-malus, votre ville, votre stationnement, votre usage et la formule choisie. Chaque assureur pondère ces critères à sa façon, donc les devis diffèrent pour un même conducteur.
Comment obtenir un devis d'assurance Renault Scénic ?
Réunissez votre permis, votre carte grise et votre relevé d'information. Indiquez ensuite votre profil, votre adresse et votre mode de stationnement. Comparez les formules proposées, puis choisissez celle qui correspond à votre situation.
Un jeune conducteur peut-il conduire le Scénic de ses parents ?
Oui, comme conducteur secondaire sur le contrat de ses parents, avec l'accord de l'assureur. Celui-ci peut augmenter la prime. Le jeune conducteur doit rester un conducteur occasionnel du véhicule.
Conclusion
Assurer un Renault Scénic demande de regarder la voiture, mais aussi votre profil. Jeune conducteur, bonus 50 ou reprise après une pause : chaque situation a ses règles et son rythme de baisse de prime. Réunissez vos documents, comparez les formules proposées et vérifiez les garanties utiles à une voiture de famille. Faites un devis assurance auto en ligne : il vous donnera votre prix. Notre conseil : si une question reste ouverte, demandez conseil à un conseiller avant de signer.
Le contenu dans cet article présente uniquement un caractère informatif et n’engage pas contractuellement Ornikar (à savoir les entités Marianne Formation SAS et Ornikar Assurances). Cette dernière décline toute responsabilité sur les décisions et conséquences qui pourraient en découler.
Résumer cet article avec :