À retenir :
• Une crevaison n’est pas prise en charge automatiquement par l’assurance auto, il faut une garantie ou une option dédiée.
• La garantie assistance peut couvrir le dépannage et le remorquage, même sans option pneus.
• L’option « assurance pneumatiques » rembourse la réparation ou le remplacement, sans forcément exiger une preuve de vandalisme.
• Sur la route, la sécurité passe avant tout : gilet, triangle et arrêt sur le bas-côté.
Pneu crevé : que faire sur l’instant ?
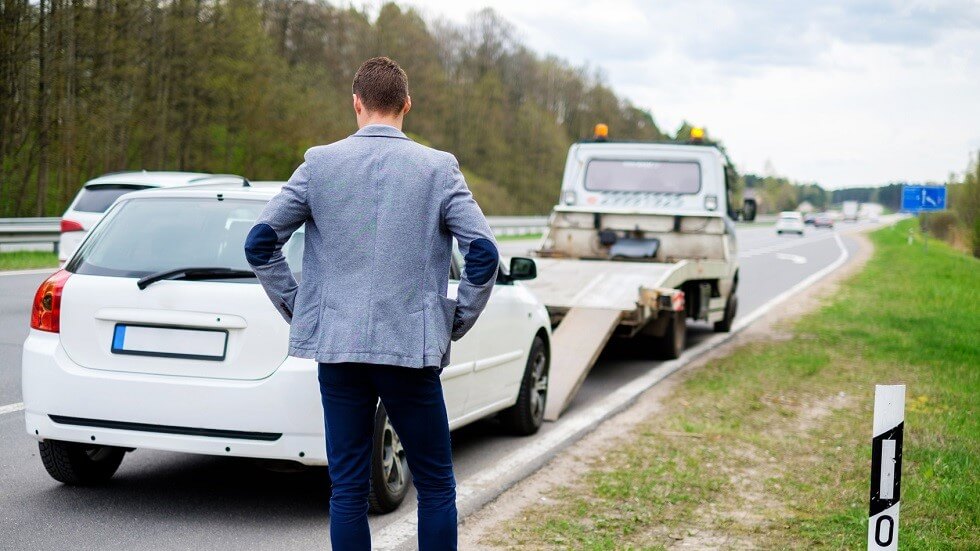
Si la crevaison n’a pas pu être évitée, il faut d’abord immobiliser le véhicule. Qu’il s’agisse d’un pneu éclaté ou simplement dégonflé n’a pas d’importance à ce stade. Garez la voiture sur le bas-côté, ou sur la bande d’arrêt d’urgence sur autoroute, enfilez le gilet réfléchissant et positionnez le triangle de sécurité 30 mètres en amont du véhicule.
Une fois en sécurité, deux options s’offrent à vous. La première est de changer la roue vous-même si le véhicule contient le matériel nécessaire. La seconde est de faire appel à un service de dépannage, plus coûteux mais indispensable si le remorquage est nécessaire.
De nombreux véhicules récents ne disposent plus de roue de secours, mais d’un kit anti-crevaison composé d’une bombe et d’un compresseur. Cette solution permet de rouler jusqu’à un garage, mais elle n’est que temporaire et ne fonctionne pas sur tous les types de crevaison, notamment sur le flanc du pneu.
Que peut faire l’assurance auto en cas de crevaison ?
La crevaison n’est pas automatiquement prise en charge dans un contrat d’assurance auto standard. Deux garanties différentes peuvent intervenir, et il est important de ne pas les confondre.
La garantie assistance couvre le dépannage sur place ou le remorquage lorsque le véhicule est immobilisé, y compris à cause d’un pneu crevé. Elle ne rembourse en revanche pas le prix de la réparation ou du pneu neuf.
{{cta-assurance-auto}}
Pour être remboursé sur le pneu lui-même, il faut une option « assurance pneumatiques » ou une garantie bris de pneu, proposée en complément par certains assureurs. Sur un contrat au tiers sans cette option, seule une crevaison liée à un acte de vandalisme avéré peut donner lieu à un remboursement, via la garantie vol et vandalisme si elle est souscrite.
Combien coûte la réparation ou le remplacement d’un pneu crevé ?
Sans prise en charge par l’assurance, une réparation en garage coûte en moyenne entre 15€ et 50€, selon la méthode utilisée et l’enseigne. Une réparation par mèche ou par champignon est possible uniquement si le trou se situe sur la bande de roulement et mesure moins de six millimètres.
Si le pneu est endommagé sur le flanc, ou si la crevaison provient d’un clou planté profondément, la réparation n’est généralement plus possible et il faut remplacer le pneu, pour un coût bien plus élevé selon le modèle du véhicule.
Comment bien choisir sa garantie contre les crevaisons ?
Le choix dépend surtout de votre usage. Si vous roulez beaucoup, notamment en zone rurale ou sur autoroute, une garantie assistance sans franchise kilométrique est utile pour ne jamais rester bloqué.
Si votre véhicule est ancien ou dépourvu de roue de secours, une option pneumatiques dédiée limite le reste à charge en cas de remplacement. Une formule tous risques inclut souvent ces garanties par défaut, contrairement à une formule au tiers qui les propose en option.
Avant de souscrire, vérifiez toujours le montant de la franchise appliquée à cette garantie : elle peut réduire fortement l’intérêt de l’option si elle est trop élevée.
FAQ : assurance et pneu crevé
Une crevaison de pneu est-elle un sinistre ?
Une simple crevaison n’est pas toujours considérée comme un sinistre par l’assureur, sauf si elle résulte d’un acte de vandalisme ou d’un accident. Dans les autres cas, elle relève plutôt d’un entretien courant du véhicule, sauf si vous avez souscrit une garantie ou une option dédiée aux pneumatiques.
Quelle est la franchise appliquée en cas de crevaison ?
Le montant de la franchise dépend entièrement du contrat souscrit et varie d’un assureur à l’autre. Certaines options pneumatiques appliquent une franchise fixe par intervention, d’autres n’en appliquent aucune. Le plus fiable est de vérifier les conditions générales de votre contrat ou de contacter votre assureur avant toute réparation.
L’assurance au tiers couvre-t-elle une crevaison ?
Une assurance au tiers, qui est la formule minimale obligatoire, ne couvre généralement pas la réparation d’un pneu crevé. Elle peut toutefois inclure une garantie assistance qui prend en charge le dépannage si le véhicule est immobilisé. Pour être remboursé sur le pneu, une option spécifique reste nécessaire.
Que faire si ma voiture n’a pas de roue de secours ?
Sans roue de secours, le kit anti-crevaison fourni avec le véhicule permet de rouler jusqu’à un garage, à condition que le dommage soit réparable. Si la crevaison est trop importante, mieux vaut appeler un service de dépannage plutôt que de rouler sur un pneu à plat, ce qui risque d’endommager la jante.
Une crevaison causée par un clou est-elle remboursée ?
Une crevaison causée par un clou est considérée comme un aléa de la route, pas comme un acte de vandalisme. Elle n’est donc remboursée que si vous avez souscrit une garantie ou une option pneumatiques spécifique. Sans cette option, la réparation reste à votre charge, même sur une formule tous risques classique.
Faut-il déclarer une crevaison à son assureur ?
Une simple crevaison liée à l’usure ou à un clou n’a pas besoin d’être déclarée si vous n’avez pas de garantie pneumatiques à activer. En revanche, si elle résulte d’un accident ou d’un acte de vandalisme, une déclaration dans les délais prévus par votre contrat est nécessaire pour être indemnisé.
Le contenu dans cet article présente uniquement un caractère informatif et n’engage pas contractuellement Ornikar (à savoir les entités Marianne Formation SAS et Ornikar Assurances). Cette dernière décline toute responsabilité sur les décisions et conséquences qui pourraient en découler.
Résumer cet article avec :